Des rapports statiques aux rapports dynamiques sur le credit management
Le rapport sur le crédit est une affaire d’investissement et d’optimisation, vous pouvez donc l’apprendre. iCredit est heureux de vous inspirer pour passer d’un rapport de base classique – qui porte sur le présent – à une histoire dynamique qui renforce vos opérations financières pour les défis à venir. Lisez la suite et améliorez votre rapport !
En quoi consiste un rapport de credit management ?
Un rapport de credit management idéal est une visualisation automatique et en temps réel de vos chiffres financiers, et non pas un résumé établi manuellement. L’idéal est de disposer de plusieurs rapports que vous pouvez consulter en appuyant simplement sur un bouton. Il n’existe pas de rapport standard applicable à tous les acteurs du credit management.
En plus du secteur d’activité, de l’étendue du travail, de la base de clients, etc., les parties prenantes influencent également l’aspect d’un rapport idéal. Qui prend la direction du rapport de crédit dans votre organisation ? Existe-t-il un responsable du fonds de roulement en interne ? Le service de trésorerie surveille-t-il les chiffres ? Ou bien le directeur financier garde-t-il toujours un œil sur la situation ? Les souhaits et les besoins varient en fonction des parties concernées.
Commencez par l’essentiel : un rapport statique et opérationnel
iController, Visma | Onguard, Sidetrade, … Quel que soit l’outil que vous utilisez pour le credit management, vous pouvez toujours consulter un rapport de base. C’est un rapport opérationnel qui reprend, entre autres, les appels effectués ou les noms, dates et numéros des actions clients entreprises. Cette vue est comparable à un résumé de données financières. La recherche de tendances, de risques ou d’opportunités est plutôt exceptionnelle.
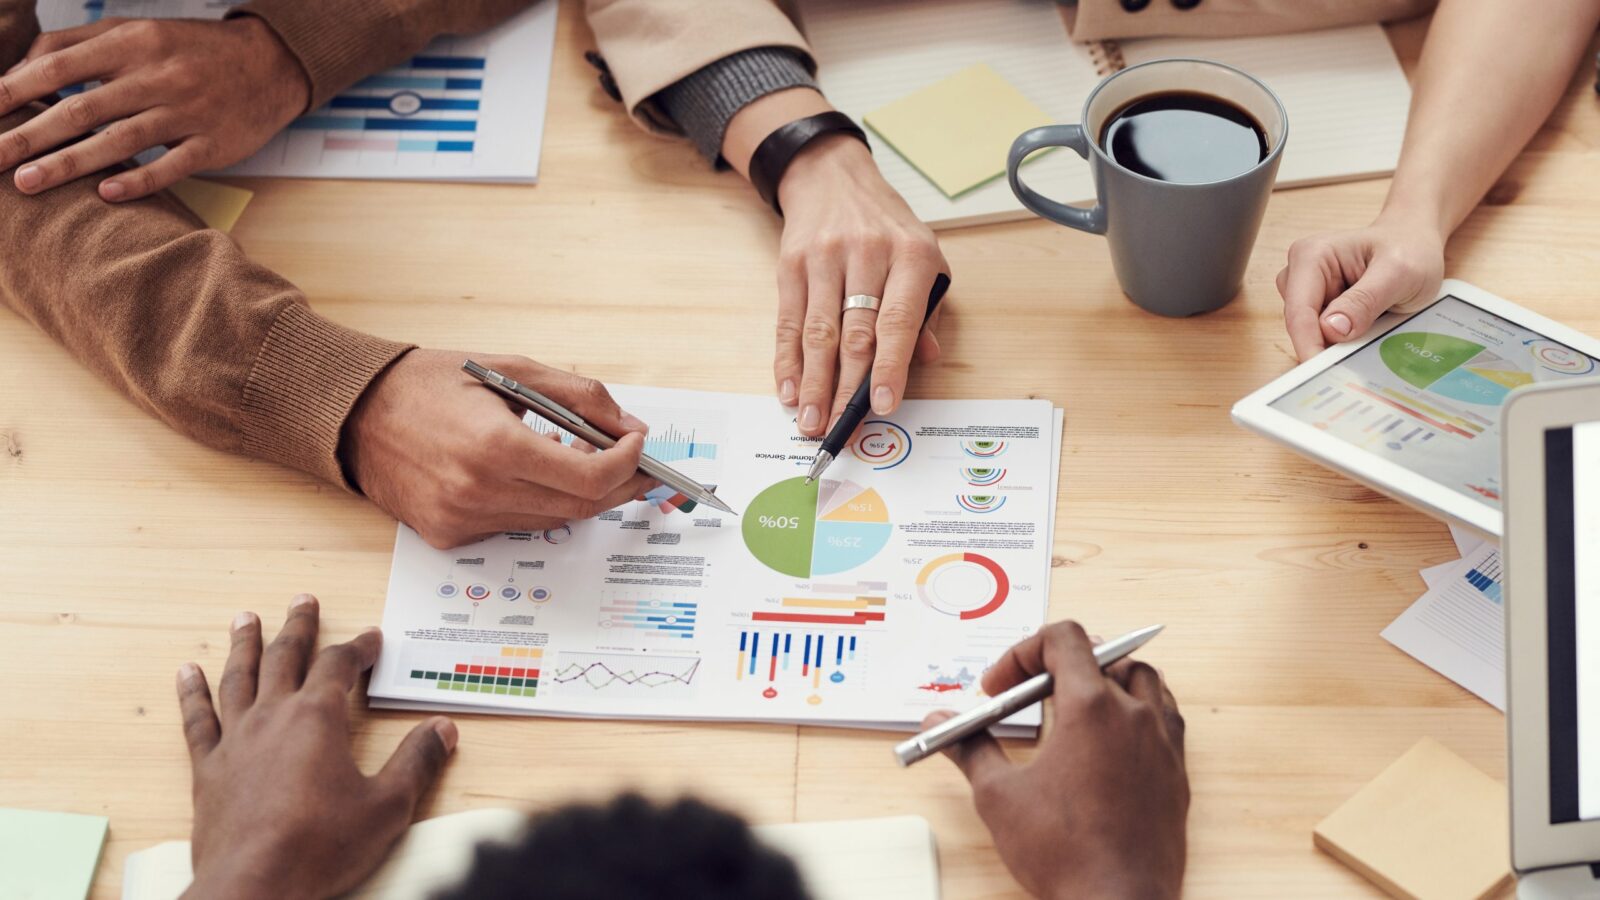
Élargissez votre vision grâce à des données dynamiques
Vérifiez-vous chaque mois le rapport de base dans votre logiciel ? Un bon réflexe ! Même s’il est plus souhaitable de garder un œil sur ce qui se passe entre-temps. Quel est le rendement d’une campagne de relance téléphonique ? Quel est le rendement de la fonction credit management ? Sur la période prévue, les objectifs visés ont-ils été atteints ? Quel est le risque supplémentaire lié aux retards de paiement dans le sillage de COVID-19 ? De telles analyses peuvent aider votre organisation à ne pas perdre trop de temps.
Les rapports dynamiques offrent également la possibilité de surveiller le credit management de manière cyclique. Vous faites des préparatifs, vous mettez en place une action test, vous voyez comment elle fonctionne à petite échelle, vous la déployez efficacement et vous observez les réactions correspondantes. Cela vous permet de planifier des actions pour l’avenir avec une vision, basée sur des faits et des chiffres.
Investir dans l’analyse, c’est réduire les pertes
Si vous accordez de l’attention à l’analyse de vos données, vous serez en position de force en cas d’imprévu. Prenons l’exemple de la crise du coronavirus : personne n’aurait pu s’y préparer. Avec des rapports logiques, intuitifs et dynamiques, vous êtes mieux armé pour affronter l’avenir et ses défis. Avec les chiffres à portée de main, vous savez où vous en êtes. L’effet ? Une plus grande flexibilité et une résistance renforcée pour absorber les chocs. Une nécessité en ces temps de rupture et de digitalisation.
Saviez-vous qu’iCredit collabore avec des informaticiens et d’autres spécialistes des données pour améliorer vos rapports ? Ensemble, nous nous débarrassons des données périmées et nuisibles et nous mettons le cap sur des données financières précieuses et compréhensibles. Prenez rendez-vous et découvrez comment nos consultants expérimentés en credit management peuvent amener vos rapports à un niveau supérieur.
Restez informé
Inscrivez-vous à notre newsletter et accédez à :
- Les dernières actualités concernant iCredit
- Les consultants disponibles
- Des invitations personnelles à nos événements
- Un accès gratuit à nos webinaires